

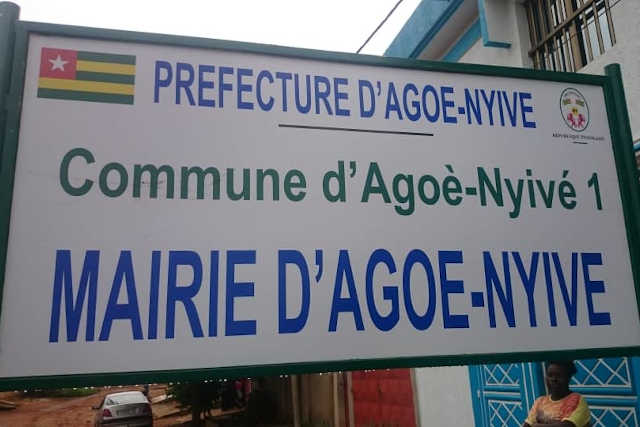
(La Nouvelle République)-Une affaire pour le moins préoccupante agite, depuis plusieurs semaines, la mairie d’Agoè-Nyivé 1. Au centre des interrogations : un document financier portant une signature présentée comme celle de la maire, AGUZE Akossiwa, alors que cette dernière affirme ne pas l’avoir personnellement signé. Le rejet de la pièce par le Trésor public et son retour à la mairie ont permis de révéler une situation qui soulève de sérieuses questions sur la chaîne de validation des actes administratifs et financiers.
L’affaire commence avec un document financier, présenté sous la forme d’un mandat, introduit dans le circuit administratif de la mairie d’Agoè-Nyivé 1. La pièce porte une signature attribuée à la maire, AGUZE Akossiwa. Problème : selon les informations recueillies, l’autorité municipale n’aurait jamais apposé elle-même cette signature et n’aurait pas davantage été informée de la mise en circulation du document.
Il y a environ deux semaines, la pièce aurait été rejetée par les services du Trésor principal après vérification de la signature. C’est à son retour à la mairie que la maire aurait découvert qu’un document financier circulait en son nom sans qu’elle en ait personnellement autorisé la signature.
Une signature au cœur du dossier
Selon les éléments recueillis, un agent de la mairie aurait, au cours des échanges intervenus autour de cette affaire, reconnu avoir reproduit la signature de la maire. Cette reconnaissance rapportée constitue l’un des principaux éléments à l’origine des interrogations actuelles.
Si les faits venaient à être confirmés dans leur intégralité, une telle pratique serait susceptible de poser de sérieuses questions quant au respect des procédures administratives et financières. Mais l’affaire ne s’arrête pas à la seule question de la signature.
Le document litigieux porterait également le paraphe du secrétaire général de la mairie. Un élément qui soulève nécessairement des interrogations sur les conditions dans lesquelles la pièce a été préparée, examinée, paraphée puis introduite dans le circuit financier.
Les explications du secrétaire général interrogent
D’après les informations recueillies, le secrétaire général aurait expliqué, lors d’une réunion, que la maire aurait bien signé le document, mais dans un contexte de fatigue ou de pression administrative, ce qui pourrait, selon cette version, expliquer une différence dans la signature.
Cette explication apparaît toutefois en contradiction avec un autre élément rapporté dans le dossier : la reconnaissance attribuée à l’agent qui aurait admis avoir lui-même reproduit la signature de la maire.
Deux versions se retrouvent ainsi au cœur de l’affaire et appellent des clarifications.
Dans quelles circonstances le document a-t-il été présenté au secrétaire général ? Celui-ci avait-il connaissance de l’origine réelle de la signature ? Les vérifications nécessaires ont-elles été effectuées avant que la pièce ne poursuive son parcours administratif ? Et comment un document contesté sur le plan de son authenticité a-t-il pu parvenir jusqu’aux services du Trésor ?Autant de questions auxquelles une réponse précise permettrait de mieux comprendre le déroulement des faits.
Comment le document a-t-il franchi les différentes étapes ?
Au-delà de l’identité de la personne qui aurait reproduit la signature, c’est toute la chaîne de traitement du document qui se retrouve aujourd’hui sous le feu des interrogations.
Il importe notamment de déterminer comment la pièce a été préparée, qui l’a introduite dans le circuit administratif, quelles vérifications ont été effectuées, qui l’a paraphée, qui l’a transmise et à quel moment l’authenticité de la signature a été contrôlée.
Le fait que le document ait finalement atteint les services du Trésor avant d’être rejeté donne à l’affaire une dimension particulière. Il pose la question de l’efficacité des mécanismes de contrôle mis en place pour sécuriser les actes financiers des collectivités territoriales.
La question du faux se pose-t-elle ?
Sur le plan juridique, l’imitation volontaire de la signature d’une personne sur un document destiné à produire des effets administratifs ou financiers peut, selon les circonstances et les dispositions légales applicables, soulever la question du faux et, le cas échéant, de l’usage de faux.
Il appartiendrait toutefois aux autorités compétentes, sur la base d’éléments établis et d’une éventuelle procédure officielle, de déterminer la qualification juridique exacte des faits.
Quel était l’objectif recherché ?
Une autre interrogation demeure : pourquoi la signature de la maire aurait-elle été imitée ? S’agissait-il de faire avancer un dossier bloqué ? De permettre l’exécution d’une opération financière ? D’obtenir une validation qui n’avait pas encore été accordée ? Ou de contourner une étape de la procédure administrative ?
La réponse à cette question pourrait être déterminante pour apprécier la portée de l’affaire et comprendre les motivations qui auraient entouré la circulation du document.
Une affaire qui met en lumière les failles possibles du contrôle
Au-delà du cas particulier de ce mandat, cette affaire pose une problématique plus large : celle de la sécurisation des documents administratifs et financiers au sein des collectivités territoriales.
Qui contrôle l’authenticité d’une signature avant la transmission d’une pièce ? À quel niveau les vérifications sont-elles effectuées ? Quelles sont les responsabilités des différents intervenants qui paraphent, valident ou transmettent un document administratif ? Autant de questions qui méritent d’être examinées avec rigueur.
Des éclaircissements désormais attendus
La succession des faits rapportés — une signature attribuée à la maire, le rejet du document par le Trésor, son retour à la mairie, la découverte de la situation par l’autorité municipale, la présence du paraphe du secrétaire général et la reconnaissance rapportée d’un agent concernant l’imitation de la signature — donne à cette affaire une portée qui dépasse la simple anomalie administrative.
Il ne s’agit donc pas uniquement de déterminer qui aurait reproduit la signature de la maire. Il convient également de comprendre comment le document a pu intégrer et franchir plusieurs étapes du circuit administratif et financier sans que l’autorité concernée en ait connaissance.
Le rôle de chaque intervenant devra être apprécié à la lumière des faits qui pourront être établis et des procédures applicables.
Dans cette affaire aux multiples zones d’ombre, des explications précises sont désormais attendues afin de faire toute la lumière sur le parcours de ce document financier et sur les responsabilités éventuelles des différents acteurs concernés.
Gabriel BLIVI
Journaliste de formation, il s’intéresse particulièrement à l’actualité politique, économique et sociale, ainsi qu’aux enjeux de gouvernance, de développement et de changement climatique au Togo et en Afrique.
Recevez nos dernières informations directement sur WhatsApp.
Rejoindre notre chaîne WhatsApp